LTV vs DTI vs DSR 차이점과 뜻 주택담보대출 한도 계산
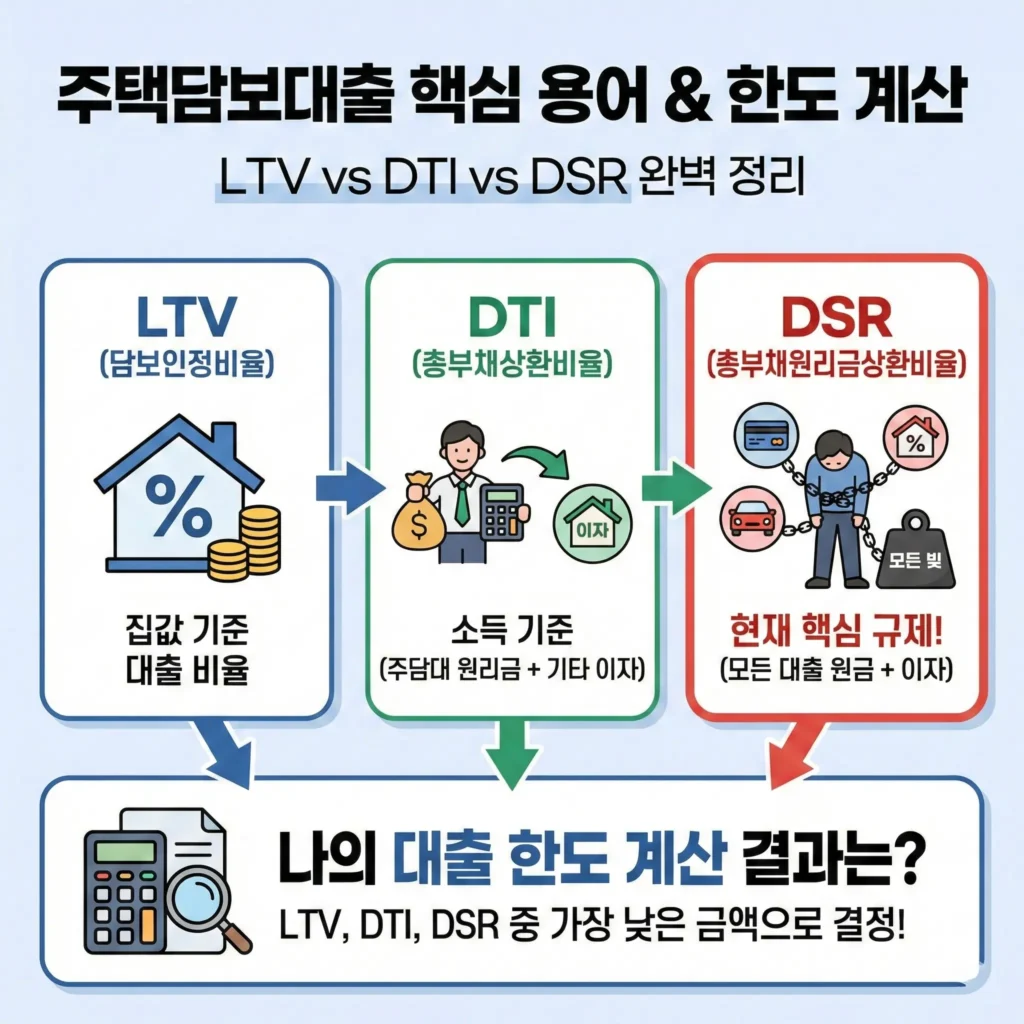
LTV vs DTI vs DSR 차이점과 뜻 주택담보대출 한도 계산
LTV vs DTI vs DSR 뜻과 차이점
🏦 주택담보대출 LTV DTI DSR 뜻과 차이점
내 집 마련의 꿈을 안고 은행에 상담을 받으러 갔다가, 외계어 같은 용어 때문에 당황하신 적 있으신가요?
“고객님, LTV는 나오는데 DSR 때문에 한도가 줄어드네요.“
이 말 한마디에 계획했던 자금이 수천만 원씩 깎이기도 합니다. 도대체 이 알파벳들이 뭐길래 우리를 울고 웃게 만드는 걸까요?
부동산 초보자도 OK!
LTV, DTI, DSR의 개념부터 내 한도 계산법까지
아주 쉽게 풀어서 확실하게 알려드리겠습니다.
LTV(담보인정비율) 뜻과 의미
✅ LTV (담보인정비율)
Loan To Value ratio : 집값의 몇 %?
가장 쉬운 개념입니다. ‘집값을 기준으로 얼마까지 빌려줄까?’입니다.
🧮 공식 : 대출금액 / 주택담보가치 × 100
[예시] 5억 아파트, LTV 70% 적용 시
5억 × 0.7 = 3억 5천만 원까지 대출 가능
잠깐!
“어? 그럼 3억 5천 다 나오나요?”
아닙니다. LTV는 ‘최대 한도’일 뿐입니다. 여기서 우리의 발목을 잡는 다음 타자, DTI와 DSR이 등장합니다.
DTI(총부채상환비율) 뜻과 의미
✅ DTI (총부채상환비율)
Debt To Income : 소득 대비 상환 능력
이제 은행은 ‘집값’이 아니라 ‘당신의 연봉(소득)’을 봅니다.
(벌이가 시원찮으면 집 담보가 확실해도 돈을 못 갚을 테니까요.)
🔑 핵심 계산 기준
내 연 소득에서 차지하는 비중
- 주택담보대출 : 원리금 (원금+이자)
- 기타 대출 : 이자만 계산
특징: 다른 대출(신용대출 등)은 ‘이자’만 계산에 넣기 때문에 비교적 널널한 편이었습니다.
하지만!
이제는 이 친구보다 훨씬 무서운 녀석이 기준이 되었습니다. 바로 DSR입니다.
DSR(총부채원리금상환비율) 뜻과 의미
✅ DSR (총부채원리금상환비율)
Debt Service Ratio : 영끌 방지기, 규제 끝판왕
현재 대출 시장의 저승사자입니다.
주택담보대출뿐만 아니라 학자금, 자동차 할부, 마통, 카드론 등 내가 가진 ‘모든 빚’을 봅니다.
👹 왜 무서운가? (DTI vs DSR)
- DTI : 신용대출의 ‘이자’만 계산
- DSR : 신용대출의 ‘원금 + 이자’ 모두 포함
→ 마이너스 통장이나 자동차 할부가 있으면 한도가 확 줄어듭니다.
💡 DSR 40%의 의미 (연봉 5천만 원 기준)
1년 동안 갚아야 할 모든 빚의 원금+이자가 2,000만 원(연봉의 40%)을 넘으면 대출 불가!
주택담보대출 한도 계산(스트레스DSR)
🧮 주담대 한도 계산 (스트레스 DSR)
2024년 적용! 미래 금리 인상까지 반영한 보수적 계산
🟢 시나리오 A : 기존 대출이 없을 때
- 연봉: 6,000만 원
- DSR 40% 한도: 연 2,400만 원 상환 가능
👉 결과: 약 4.5억 ~ 5억 원 대출 가능
(금리 4%, 40년 만기 가정)
🔴 시나리오 B : 월 50만 원 차 할부 보유
🚗
연간 600만 원 한도 차감 발생!
상환 여력: 2,400만 → 1,800만 원으로 축소
😱 대출 한도 1억 원 이상 증발!
▼ 내 대출 한도, 10초 만에 조회하기 (공식)
랜드119 · 다음 읽기
함께 보면 좋은 글
금리뿐 아니라 소득·기존 부채와 실제 심사 조건을 함께 비교하세요.


 대출 조건 확인주택담보대출 금리 비교: 금융상품 한눈에에서 조건 맞추기주택담보대출 금리는 최저 숫자만 볼 것이 아니라 고정·변동 방식과 상환방법, LTV 조건을 함께 비교해야 합니다. 금융상품 한눈에에서 주택가격과 대출기간을 맞추고 실제 적용 조건을 확인하는 순서를 설명합니다.작성일 2026.09.11이어서 확인하기 →
 대출 조건 확인LTV DTI DSR 뜻과 계산기 주택담보대출 한도 부동산계산기LTV DTI DSR 뜻과 계산기 주택담보대출 한도 계산 주담대를 위해 부동산과 은행 방문 전에 반드시 기본적으로 알아야 할 용어가 바로 이 3가지 입니다.작성일 2026.02.27이어서 확인하기 →
답글 남기기