[태그:] 스트레스DSR

경매 실전/권리분석, 부동산 경매

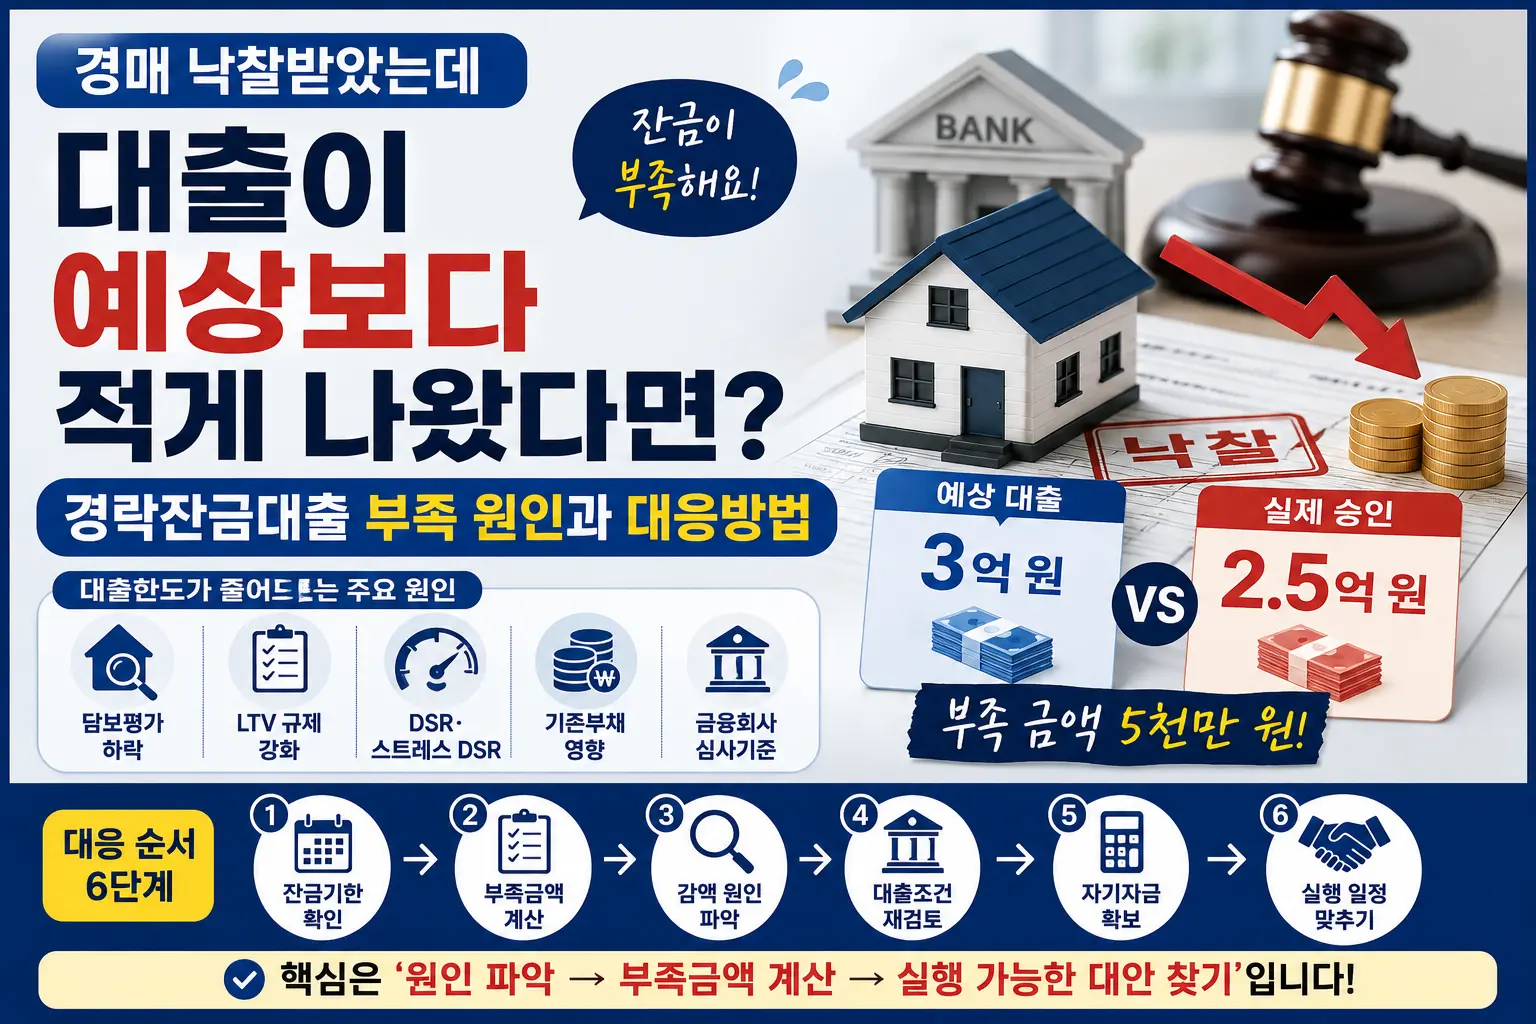
경락잔금대출 예상보다 적게 나왔다면?|잔금 부족 원인과 대응방법

경락잔금대출 예상보다 적게 나왔다면?|잔금 부족 원인과 대응방법 경락잔금대출이 예상보다 적게 나왔다면 가장 먼저 해야 할 일은 무엇일까요? 경매에서는 입찰 전에 예상 대출한도를 계산해 자기자금을 준비했는데, 막상 낙찰 후 금융회사 심사를 받아보니 대출금이 예상보다 줄어드는 경우를 생각해야 합니다. 이때 중요한 것은 곧바로 다른 대출부터 찾는 것이 아닙니다. 법원의 대금지급기한을 확인하고, 실제 부족금액을 다시 계산한 뒤, 대출한도가 […]
자세히 보기
경매 실전/권리분석, 경제•금융•정책, 금융/대출/카드, 부동산 경매

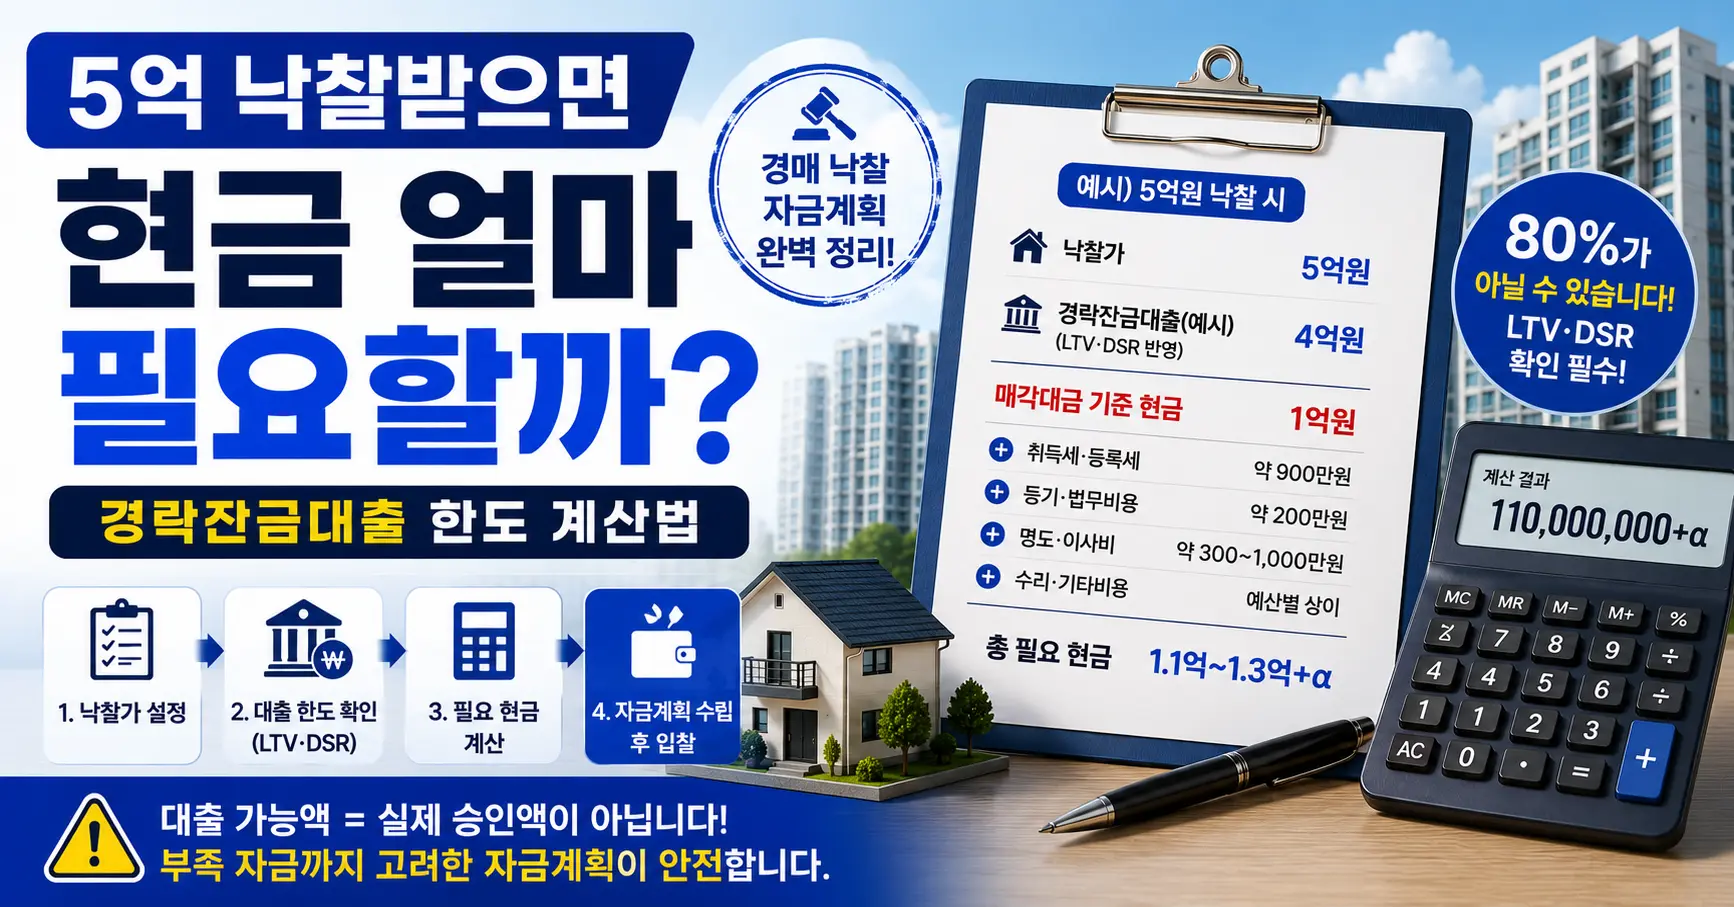
5억 낙찰받으면 현금 얼마 필요할까?|경락잔금대출 한도 계산법

“5억원짜리 아파트를 경매로 낙찰받으면 현금은 얼마 정도 있어야 할까요?” 경락잔금대출을 알아보다 보면 흔히 “낙찰가의 80% 정도까지 가능하다”는 이야기를 접하게 됩니다. 그대로 계산하면 5억원의 80%는 4억원이므로 자기자금은 1억원이면 될 것처럼 보입니다. 하지만 실제 경매 자금계획은 이렇게 단순하게 끝나지 않습니다. LTV상 한도와 DSR상 한도가 다를 수 있고, 최종 대출 승인액 외에도 취득·등기비용, 명도·수리비, 경우에 따라 낙찰자가 인수할 […]

자세히 보기
경매 실전/권리분석, 경제•금융•정책, 금융/대출/카드, 부동산 경매

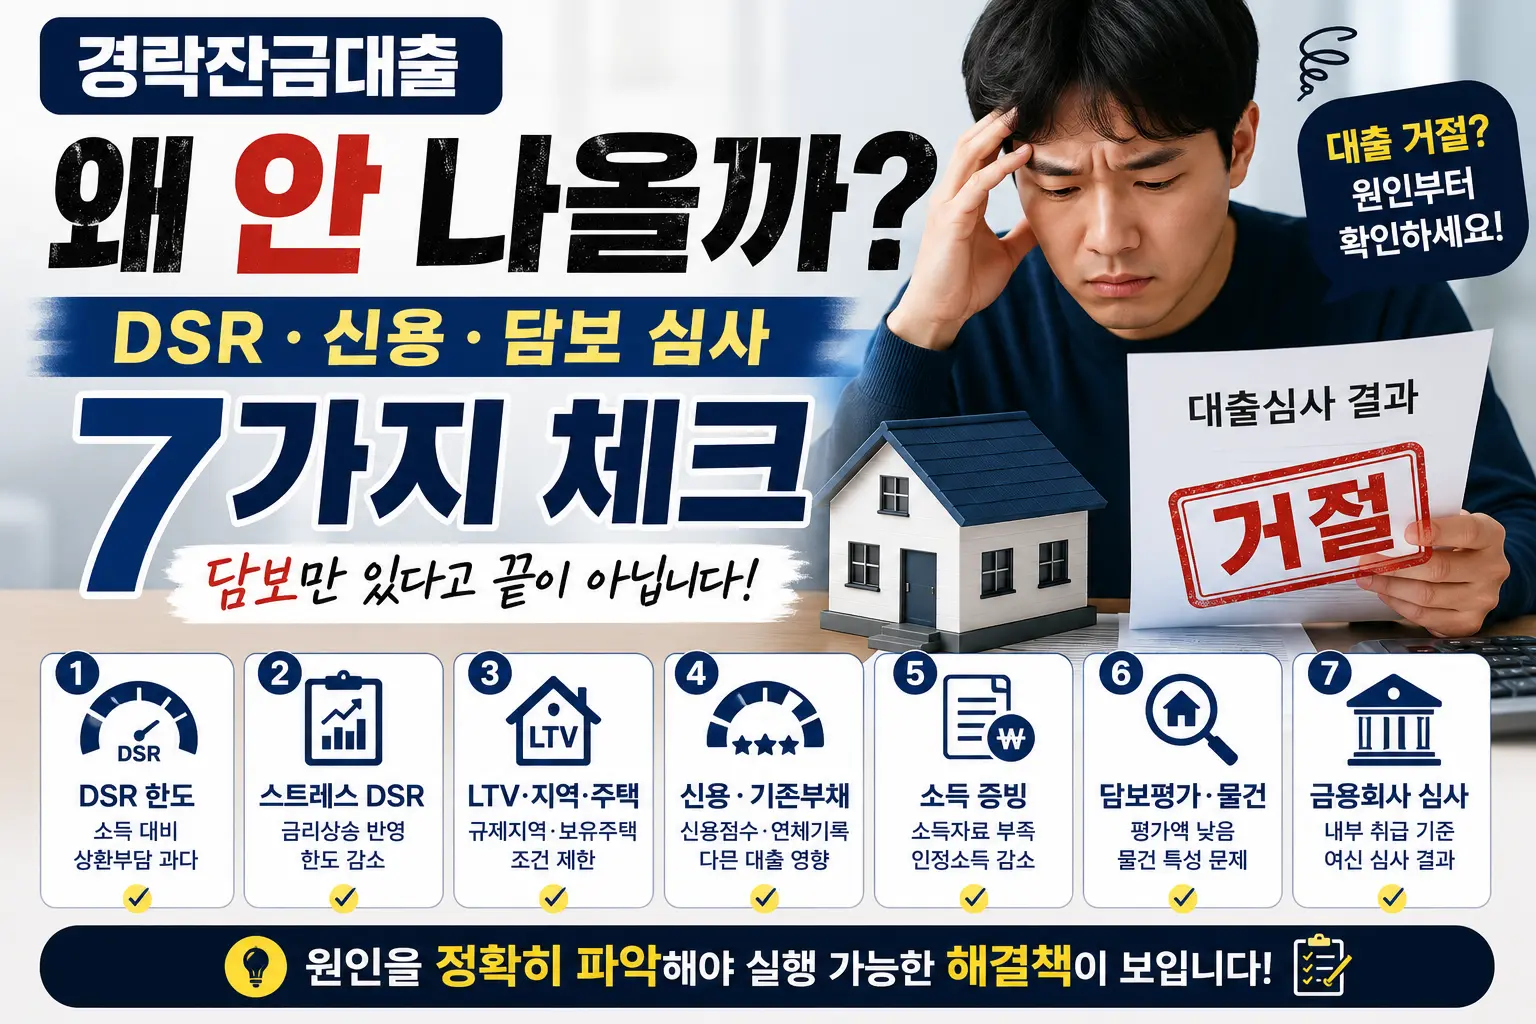
경락잔금대출 안 나오는 이유|DSR·신용·담보 심사 7가지 체크

경락잔금대출 안 나오는 이유|DSR·신용·담보 심사 7가지 체크 “경매로 낙찰받은 집이 담보인데 왜 경락잔금대출이 안 나오는 걸까요?” 경락잔금대출을 처음 알아보면 담보가치만 충분하면 대출도 자연스럽게 나올 것으로 생각하기 쉽습니다. 하지만 실제 대출심사는 집만 보는 것이 아니라 담보와 차주의 상환능력을 함께 확인하는 과정입니다. 따라서 낙찰가나 감정가가 충분하더라도 DSR, 기존부채, 소득확인, 적용되는 LTV, 담보평가와 금융회사 자체 심사 등에서 조건을 […]

자세히 보기