
정기예금은 최고우대금리만 보고 고르면 조건을 충족하지 못할 수 있습니다. 금융상품 한눈에에서 저축금액·기간을 맞추고 기본금리, 우대조건과 중도해지 조건을 확인하는 법을 설명합니다.
공식 접속: 금융감독원 금융상품 한눈에
메뉴 경로: 금융상품 한눈에 → 저축 → 정기예금 → 금액·기간·지역 입력 → 금융상품 검색 → 상세정보
완료 기준: 내가 충족할 수 있는 우대조건을 적용한 실제 예상금리와 세후 이자를 비교해야 합니다.
시작 전에 준비할 것
- 예치할 금액
- 원하는 가입기간
- 은행·저축은행 선택 범위
- 온라인·방문 가입 가능 여부
| 준비 항목 | 확인할 내용 |
|---|---|
| 공식 주소 | https://finlife.fss.or.kr/finlife/main/main.do |
| 본인인증 | 조회·신청하는 사람 본인 명의 |
| 메뉴 경로 | 금융상품 한눈에 → 저축 → 정기예금 → 금액·기간·지역 입력 → 금융상품 검색 → 상세정보 |
| 완료 화면 | 내가 충족할 수 있는 우대조건을 적용한 실제 예상금리와 세후 이자를 비교해야 합니다. |
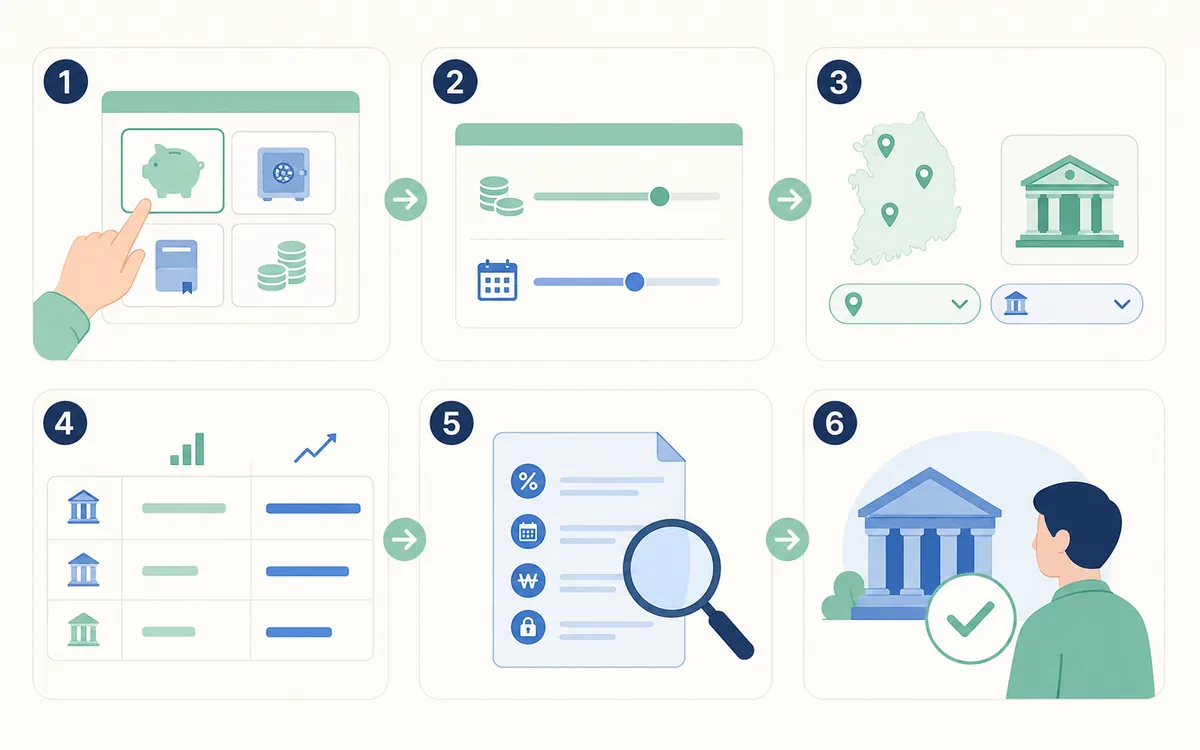
정기예금 금리 비교 화면 따라하기
1. 금융상품 한눈에 접속
finlife.fss.or.kr 금융감독원 금융상품 한눈에를 엽니다.
2. 정기예금 선택
‘저축’ 메뉴에서 ‘정기예금’을 선택합니다.
3. 비교조건 입력
저축금액, 예정기간, 금융권역과 지역 등 본인 조건을 입력합니다.
4. 상품 검색
‘금융상품 검색’을 누르고 기본금리와 최고우대금리를 구분해 정렬합니다.
5. 상세정보 읽기
후보 상품의 상세정보에서 가입방법, 우대조건, 가입대상과 만기 후 이율을 읽습니다.
6. 금융회사에서 재확인
가입 직전 금융회사 공식 페이지나 고객센터에서 현재 금리, 예금자보호 여부와 중도해지이율을 확인합니다.
결과 화면에서 확인할 항목
내가 충족할 수 있는 우대조건을 적용한 실제 예상금리와 세후 이자를 비교해야 합니다.
접수번호·발급일·기준기간이 보이면 화면을 닫기 전에 안전하게 기록하세요. 개인정보가 담긴 화면은 댓글이나 공개 게시판에 올리지 않습니다.
처음 이용하는 사람을 위한 예시
급여이체 조건을 충족할 수 없다면 최고금리 대신 기본금리로 이자를 계산해 다른 상품과 비교합니다.
화면이 다르거나 진행되지 않을 때
- 최고금리를 모두가 받는다고 가정하지 않기
- 단리·복리와 세전·세후 구분
- 공시 시점 이후 조건 변경 가능성 확인
금융상품 공시 문의는 금융감독원 1332, 가입조건은 해당 금융회사에서 최종 확인하세요.
마지막 1분 확인표
| 질문 | 확인 방법 |
|---|---|
| 공식 사이트인가요? | https://finlife.fss.or.kr/finlife/main/main.do |
| 본인 조건을 넣었나요? | 이름·주소·기간·상품 종류를 원자료와 대조 |
| 마지막 버튼을 눌렀나요? | 임시저장과 조회를 최종 제출·발급과 구분 |
| 결과를 다시 확인했나요? | 내가 충족할 수 있는 우대조건을 적용한 실제 예상금리와 세후 이자를 비교해야 합니다. |
공식 출처
금융감독원 금융상품 한눈에의 공개 메뉴와 안내를 2026년 9월 7일 확인했습니다. 실제 처리 직전에는 공식 화면의 최신 조건을 다시 확인하세요.
랜드119 · 다음 읽기
함께 보면 좋은 글
상품 조건과 조회 결과를 읽고 비용·보호 여부를 함께 점검하세요.
 금융 조건 확인예적금 중도해지이율: 약정금리와 실제 수령액 비교광고에 적힌 연 이율은 보통 만기까지 유지하고 조건을 충족했을 때의 금리입니다. 중간에 해지하면 더 낮은 중도해지이율이 적용될 수 있습니다. 손으로 계산하기보다 가입한 금융회사 앱의 ‘해지 예상금액’을 확인하는 것이 가장 정확합니다.작성일 2026.09.04이어서 확인하기 →
 금융 조건 확인예금자보호 1억원: 통장이 여러 개일 때 합산하는 기준예금보호 1억원을 통장마다 각각 적용되는 한도로 이해하면 안 됩니다. 일반 보호대상 예금은 금융기관별로 한 사람의 원금과 소정의 이자를 합산해 확인하는 것이 기본입니다.작성일 2026.09.03이어서 확인하기 →
답글 남기기