
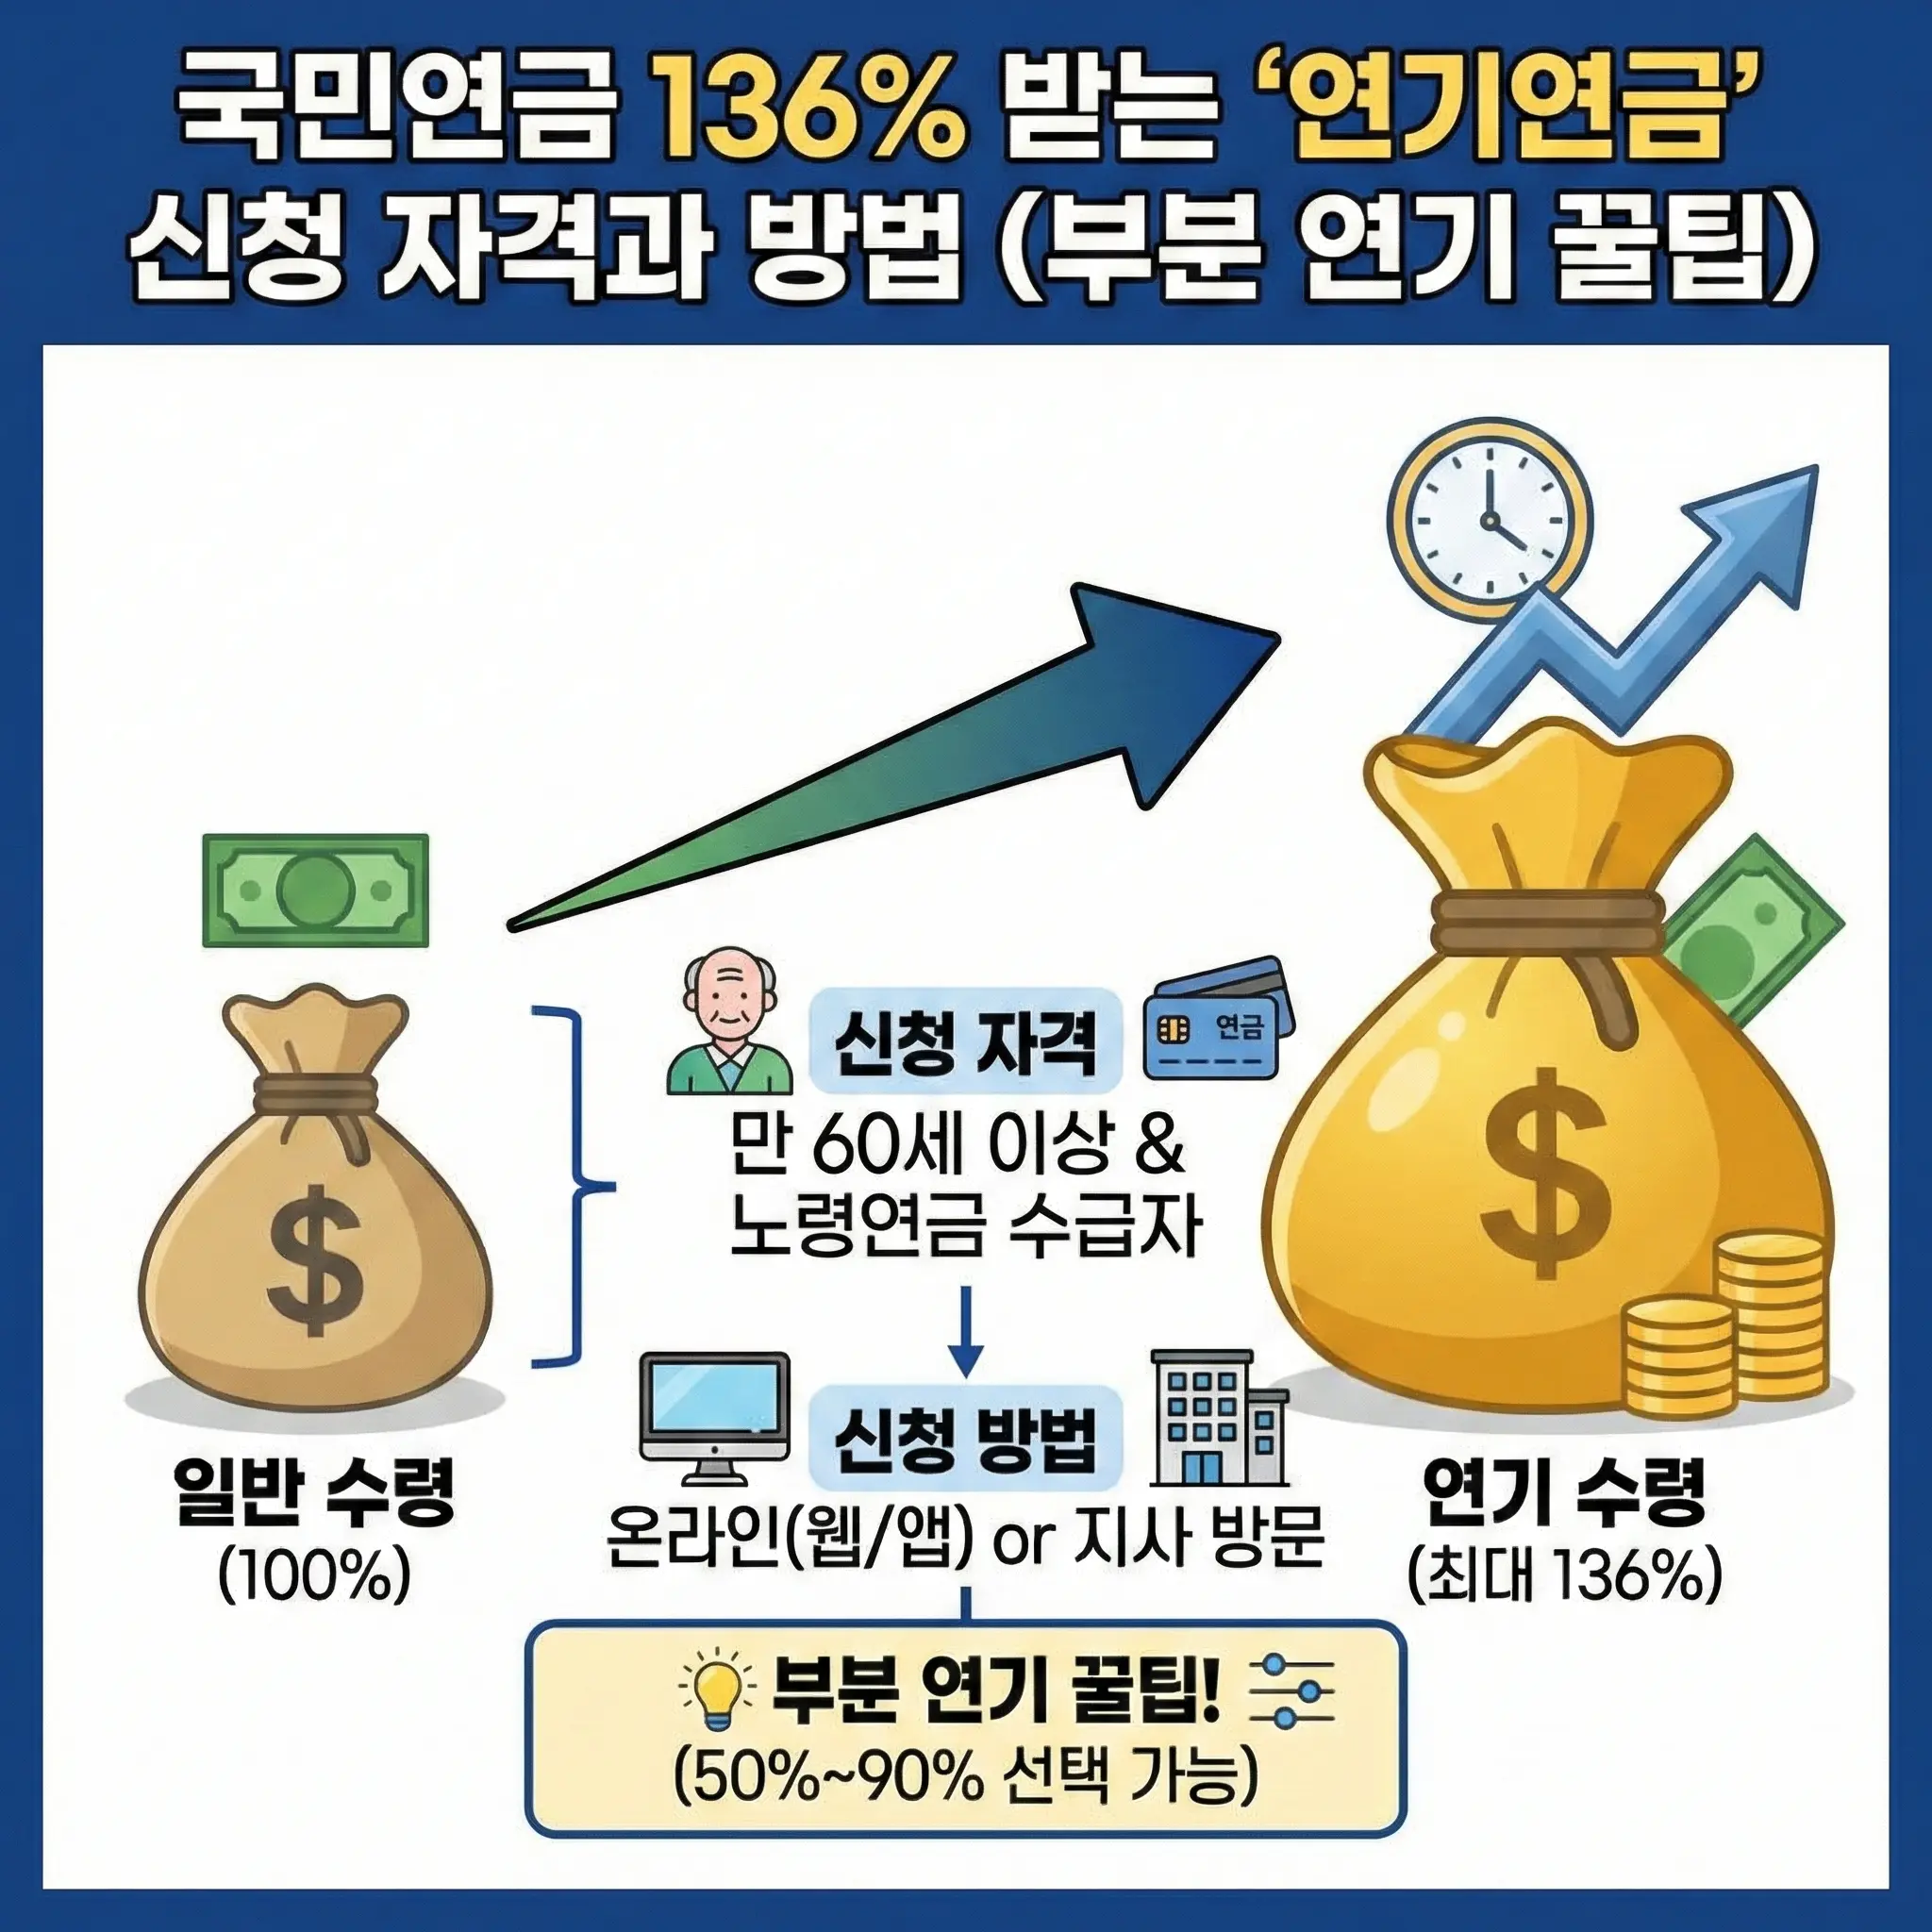
국민연금 136% 받는 ‘연기연금’ 신청 자격과 방법 (부분 연기 꿀팁)
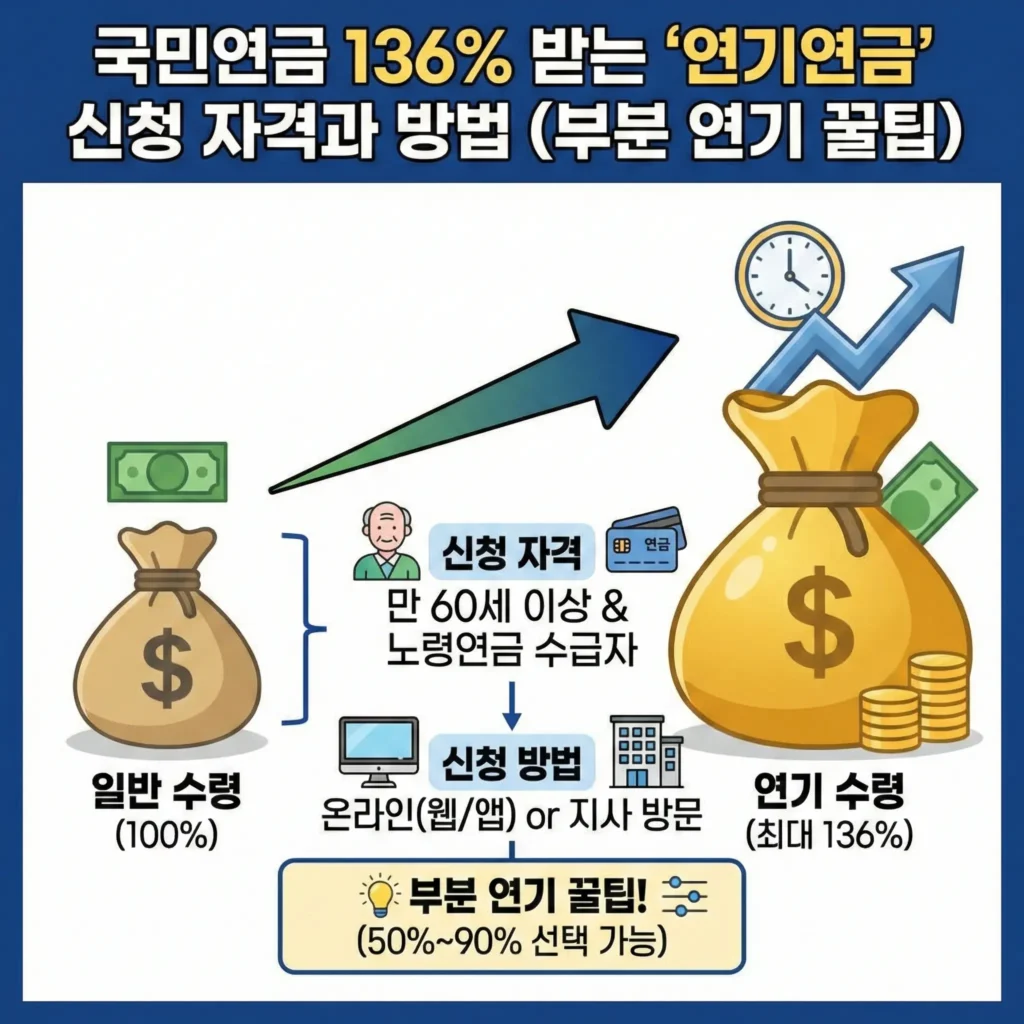
| 연기 기간 | 가산율 (수익률) | 비고 |
|---|---|---|
| 1년 | + 7.2% | 월 0.6%씩 가산 |
| 3년 | + 21.6% | 단리 적용 |
| 5년 (최대) | + 36.0% | +물가상승률 별도 |
1.연기연금 기간별 인상 효과 받는 돈 증가
| 📊 연기 기간별 연금 인상 효과 | |
|---|---|
| 연기 기간 | 인상률 (가산율) |
| 1년 | 7.2% |
| 3년 | 21.6% |
| 5년 (최대) | 36.0% |
|
👉 예시: 월 100만 원 수령자가 5년 연기 시 월 136만 원 수령. (※ 물가상승률 별도 반영으로 실제 수령액은 더 높음) |
|
2. 국민연금 연기연금 중 부분연기란?
- 선택 옵션: 연금액의 50%, 60%, 70%, 80%, 90% 중 선택 가능.
- 활용 예시: 월 100만 원 수령 대상자가 50% 부분 연기를 신청하면? 👉 지금: 50만 원은 매달 즉시 수령 (생활비 활용) 👉 5년 뒤: 나머지 50만 원은 36% 불려서 68만 원으로 수령 (물가상승 제외) 👉 최종: 5년 뒤부터는 기존 50만 원 + 불어난 68만 원 = 총 118만 원 수령
| ⚖️ 부분 연기(50%) 시뮬레이션 | |
|---|---|
| 가정: 월 100만 원 수급자가 50%만 5년 연기 | |
| 현재 수령 |
50만 원 (즉시 지급) *나머지 50만 원은 연기됨 |
| 5년 뒤 수령 |
68만 원 (연기분) *연기된 50만 원에 36% 이자 가산 |
| 최종 합계 | 총 118만 원 평생 수령 |
이 전략은 소득 구간을 조절하여 건강보험료 피부양자 자격을 유지하거나, 세금 구간을 낮추는 데에도 유용하게 쓰입니다.
3. 대상 기준
국민연금 연기연금 신청 방법
💡 결론: 장수(長壽)가 곧 수익이다
연기연금 혜택의 전제 조건은 ‘오래 사는 것’입니다. 연기 기간 중 사망하면 혜택을 온전히 누리지 못할 수 있습니다.
따라서 본인의 건강, 가족력, 재정 상태를 고려하여
‘전액 연기’를 할지, ‘부분 연기’로 리스크를 분산할지 현명하게 결정하세요.
국민연금 관련 참조사이트
랜드119 · 다음 읽기
함께 보면 좋은 글
지원 안내와 실제 신청·결정 절차를 구분해 확인하세요.
 지원·신청 안내국민연금 예상연금액 조회: 가입내역과 수령시기 확인하기국민연금 예상연금액은 현재까지 납부한 내역과 앞으로의 가입기간 가정에 따라 달라집니다. 국민연금 전자민원에서 가입월수·납부보험료를 확인하고 노령연금 예상액과 수령시기를 읽는 법을 설명합니다.작성일 2026.09.11이어서 확인하기 →
 지원·신청 안내국민연금 가입내역 조회: 가입월수·납부총액·예상연금 보는 법국민연금 가입내역에서는 가입월수와 납부총액, 미납월수와 예상연금액을 서로 구분해야 합니다. 국민연금공단 전자민원에서 인증하고 사업장별 내역을 확인하는 법을 안내합니다.작성일 2026.09.08이어서 확인하기 →
답글 남기기